最新文章
【意外保險比較 2026】有醫保仲使買?一文睇清意外險保障範圍、跌打理賠及不保事項 | Double Cash
好多人以為買咗自願醫保(VHIS)或者公司有醫療福利就萬無一失。但其實「意外」呢家嘢真係話嚟就嚟——行山拗柴、踢波骨折、甚至喺屋企切菜切親手要縫針。呢啲表面睇落好小事、但手尾可以好長嘅意外,萬一需要長期睇跌打或者做物理治療,普通醫保未必包得足㗎!
究竟買意外保險有咩實際好處?同普通醫保又有咩分別?即刻睇吓以下嘅投保攻略同防伏指南啦。
一、意外保險 2 大核心種類同理賠模式
市面上嘅個人意外保險產品五花八門,但講到理賠設計,主要可以分做以下兩大類。了解清楚,先可以針對自己嘅需要買夠保額:
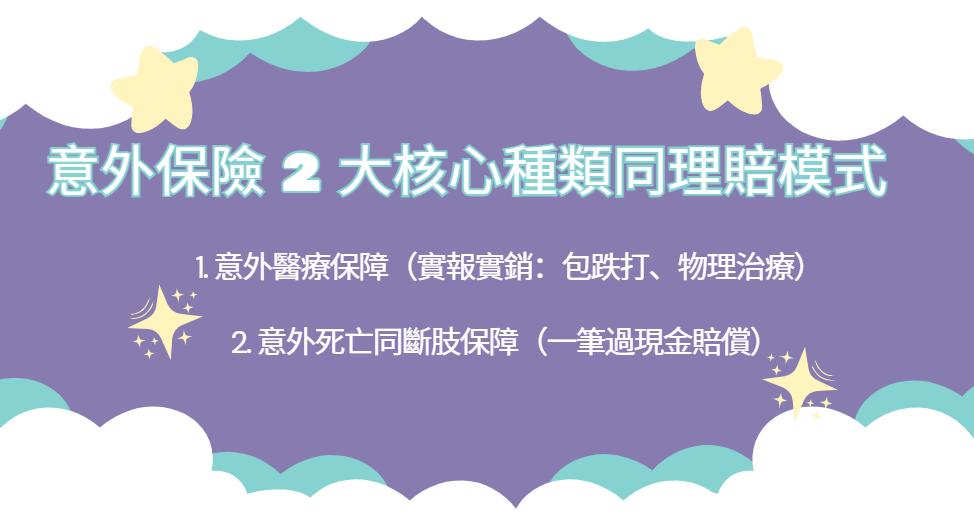
1. 意外醫療保障(實報實銷:包跌打、物理治療)
針對日常生活嘅中小型意外。無論你係踩單車「炒車」擦親,定係做運動扭傷要做復康治療,只要係「醫療所需」(Medically Necessary)嘅合理開支,都可以「實報實銷」。
-
真實情境應用: 唔少高質嘅意外保險計劃,連由註冊醫師主理嘅中醫跌打、針灸、脊醫同物理治療費用都包埋。呢點完美補足咗傳統醫保多數只包西醫住院嘅漏洞。(注意:買嗰陣要留意每個保單年度嘅賠償上限同次數呀)
2. 意外死亡同斷肢保障(一筆過現金賠償)
呢類條款主要針對嚴重事故,例如不幸身故、永久完全傷殘、失明或者斷肢。保險公司會根據保單入面嘅「傷殘比例表」(Schedule of Benefits)嚟計賠償額。
-
真實情境應用: 呢筆巨額現金唔係用嚟交醫藥費㗎,而係當受保人「手停口停」失去工作能力嗰陣,用嚟維持屋企長遠生計、供樓還債或者做仔女教育基金嘅「救命錢」。
💰 資金周轉小貼士: 雖然保險有一筆過賠償,但理賠審批往往需要幾個星期甚至幾個月嘅時間。如果呢段「資金真空期」急需資金應付日常開支或墊支醫療費,不妨考慮 萬貫 Double Cash 嘅極速私人貸款!手續簡便、極快過數,幫你輕鬆度過難關!
二、意外保險、醫療保險同旅遊保險有咩分別?
「我有醫保同旅遊保啦,仲使咩買意外險呀?」呢個係好多人都有嘅誤解。其實三者嘅保障範圍完全唔同,係相輔相成嘅關係:
|
比較項目 |
個人意外保險 |
醫療保險 (例如自願醫保 VHIS) |
旅遊保險 |
|
觸發條件 |
淨係保意外(突發、外來、非疾病) |
疾病同意外 |
淨係保受保旅程期間嘅意外、疾病同行程延誤 |
|
主要保障 |
睇跌打、物理治療、傷殘一筆過賠償 |
住院費用、大型手術、病房開支 |
海外高昂醫療費、緊急醫療護送、財物損失 |
|
保費計算 |
相對平,主要按職業風險級別嚟定 |
較貴,保費會隨住年齡同醫療通脹增加 |
按旅程日數計(買單次或者全年計劃) |
|
地區覆蓋 |
多數有 24 小時全球保障 |
通常分亞洲或者全球覆蓋 |
淨係包受保行程嘅海外地區 |
醫療保險主要係保「疾病」引起嘅住院同做手術開支,但未必包平時小意外嘅門診費。而個人意外保險就啱啱好填補咗呢個缺口,專門針對「突發、外來、預計唔到」嘅意外,提供實報實銷嘅醫療賠償(包埋睇跌打、做物理治療),甚至因為嚴重傷殘而賠嘅「一筆過現金」。保費平、槓桿高,係每個人建立全面醫療保障嘅重要基礎。
三、邊 3 類人最需要買意外保險?
意外險嘅賣點係入場門檻低、保費一般唔會受年齡同健康狀況大幅影響,主要係睇你嘅「職業風險」嚟定價。以下三大族群最需要呢份保障:
-
家庭經濟支柱: 萬一因為嚴重意外無咗工作能力,一筆過嘅大額賠償可以即時為屋企提供財務緩衝,避免因為突發變故搞到經濟崩潰。
-
好動小朋友同學生: 啲細路危機意識低,喺學校或者遊樂場跌親受傷嘅機會極高。意外險可以全數報銷私家醫院門診及之後嘅專科覆診費用,等父母唔使擔心錢嘅問題。
-
斜槓族(Slashie)同自由工作者: 自己做老闆無勞工保險或者公司醫保做後盾,一旦受傷要停工做復康,意外醫療保險就可以幫手分擔沉重嘅醫療開支。
💰 斜槓族應急錢推介: 手停口停最忌現金流斷裂!如果意外停工期間,或者遇到「不保事項」無得賠而急需一筆應急錢周轉,萬貫 Double Cash 靈活彈性嘅貸款方案就最啱你。無論係清卡數定係應付突發開支,都可以幫你輕鬆拆掂,等你無後顧之憂!
四、投保防伏指南:唔可以唔知嘅「不保事項」
為咗確保到時索償順利,買保險之前一定要睇清楚「不保事項」(Exclusions)。以下係保險公司一般唔會賠嘅常見情況:
-
高風險/極限運動: 玩賽車、笨豬跳、水肺潛水、攀岩、冬季運動等(除非保單另外寫明有包)。
-
職業運動: 以職業身份獲得報酬參與嗰項運動而受傷。
-
非意外性質嘅治療: 純粹為咗做檢查而入院、為咗貪靚去整容嘅手術、矯視。
-
投保前已有病症(Pre-existing conditions),同埋因為疾病引致嘅併發症。
-
高危同犯法行為: 醉駕、濫用藥物、參與非法活動、拒捕、蓄意自殘或者企圖自殺。
常見問題 (FAQ)
Q1: 睇跌打或者做物理治療,意外保險係咪一定有得賠?
A1: 大部分包醫療費嘅意外險都會賠,但前提一定要係「因為意外受傷」引起,而且要由持牌/註冊嘅中醫師或者物理治療師跟進。如果係長期勞損(例如滑鼠手、職業性腰痛)就當係疾病,意外險係唔會賠㗎。
Q2: 意外保險嘅索償限期係幾耐?
A2: 出咗意外之後,受保人通常一定要喺事發後嘅 30 至 90 日內(睇返間保險公司點寫),交齊填好嘅索償表、醫生紙/醫療報告同埋收據正本。遲咗交好大機會會俾保險公司拒絕受理。
Q3: 踩電動滑板車受傷包唔包?
A3: 隨住電動代步工具越來越普及,部分保險公司已經更新咗條款。如果你喺合法嘅情況同場地玩而發生意外,部分新式保單可能會包,買之前一定要睇清楚細則。
總結:應付突發意外,除咗保險仲要靈活資金周轉
要建立完善嘅醫療保障網,意外保險絕對係性價比極高嘅一環。不過,意外總係令人措手不及,除咗身體受傷帶嚟漫長嘅康復期同沉重嘅醫療開支,突發事件仲好可能會瞬間打亂你嘅資金周轉(例如保險批錢落嚟之前要自己墊支一大筆醫療費,或者因為受傷停工搞到無收入)。
如果你啱啱面對突發嘅財務缺口,或者有緊急嘅資金周轉同貸款需求,即刻搵萬貫 Double Cash幫手啦!
歡迎申請 Double Cash!我哋為你提供靈活彈性嘅專業貸款方案,批核夠快,幫你輕鬆解決燃眉之急,減輕財務壓力,等你同家人可以專心重拾生活正軌。
以上資料僅供參考,絕不構成任何保險或財務借貸建議,大家決定投保或借錢前務必自己睇清楚相關產品嘅條款同細則。