最新文章
【打風家居保險】打風漏水、爆玻璃保險包唔包?睇清颱風家居保險範圍+索償程序 | Double Cash
香港夏天打風經常橫風橫雨,屋企隨時漏水甚至爆玻璃,事後維修閒閒地唔見幾萬蚊!想減少損失,買啱保險好重要。即刻為你拆解:
-
打風漏水保險包唔包?
-
火險 vs 家居保險大對比
-
最順利嘅家居保險索償程序
一、必學!家居保險索償程序 3 部曲 (事前必睇)
如果不幸屋企受災,千祈唔好急住執嘢,記住以下三個黃金步驟,包你 claim 錢順利好多:
-
「相機食先」留證據:意外發生後,忍手唔好即刻大掃除!記得由多個唔同角度影低受災現場、積水情況同爛咗嘅物件,越清晰越好,方便理賠。
-
打死都唔好掉爛嘢:浸壞咗嘅梳化、電視千祈唔好急住當垃圾揼。保險公司好大機會派理賠師或者公證行上門詳細搜證及檢驗,一定要留返件實物做證。
-
Keep好單據同報價:如果爆窗太危險要即刻搵師傅搶修,記得攞齊收據同報價單,加埋爛嘢原本嘅購買單據,一次過交畀保險公司審批。
二、颱風災情大拆解:打風保險包唔包?
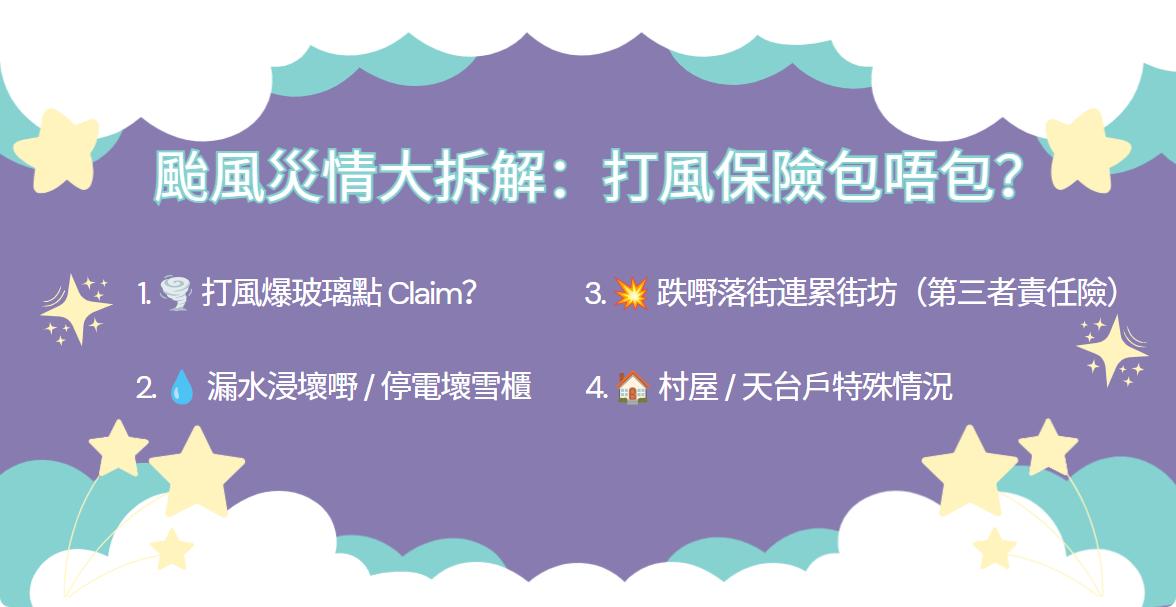
1. 爆玻璃保險點計?認清火險與家居保險嘅分別
如果大風吹爆咗窗,只要你事前有做防風準備(例如收好晒室外雜物),一般都會受保。但而家好多樓有露台落地大玻璃,索償時要留意火險家居保險分別:
-
發展商交樓標準:原裝配備嘅大玻璃算係樓宇結構,要 claim「火險」(樓宇結構保險)。
-
業主自己改裝/裝修:後期加建或更換嘅窗戶,就歸「家居保險」管。
2. 打風漏水點算?停電浸壞雪櫃,保險有得賠
雨水倒灌搞到滿地積水,浸死晒啲家電?只要唔係人為疏忽(例如你自己出門口唔記得閂窗,呢啲保險絕對唔包!),多數都有得賠,整之前記得先通知保險公司。另外,如果成棟大廈停電搞到雪櫃啲海鮮和牛變壞晒,呢類特殊情況,其實一般家居保險嘅「冷藏食品變壞」條款都有保障。
3. 無辜連累街坊:第三者責任險與打風跌嘢落街賠償
大風吹跌屋企啲嘢落街扑親人,或者扑爛人哋架車,賠償額可以好得人驚。家居保險入面嘅第三者責任險就大派用場:
-
受保範圍:吹跌屋企嘅「固定」物件引致傷亡;或者屋企爆喉漏水搞到大廈部𨋢壞咗,呢類打風導致物件飛落街嘅第三者賠償,通常都受保。
-
唔受保範圍:吹跌花盆呢類「非固定」雜物未必包。至於大廈外牆甩磚、公家喉管爆裂整親途人,嗰啲係業主立案法團嘅事,個人保單唔會受理。
4. 特殊情況:村屋家居保險與天台戶
住村屋風險特別高,擺出面嘅單車,普通高層住宅保險多數唔理,除非你專登買村屋家居保險。至於天台,合規格嘅簷篷等固定物通常受保;但燒烤爐、盆栽呢啲隨時搬得走嘅嘢,除非你額外加錢買附加保障,否則多數無得賠。
三、投保迷思 (FAQ)
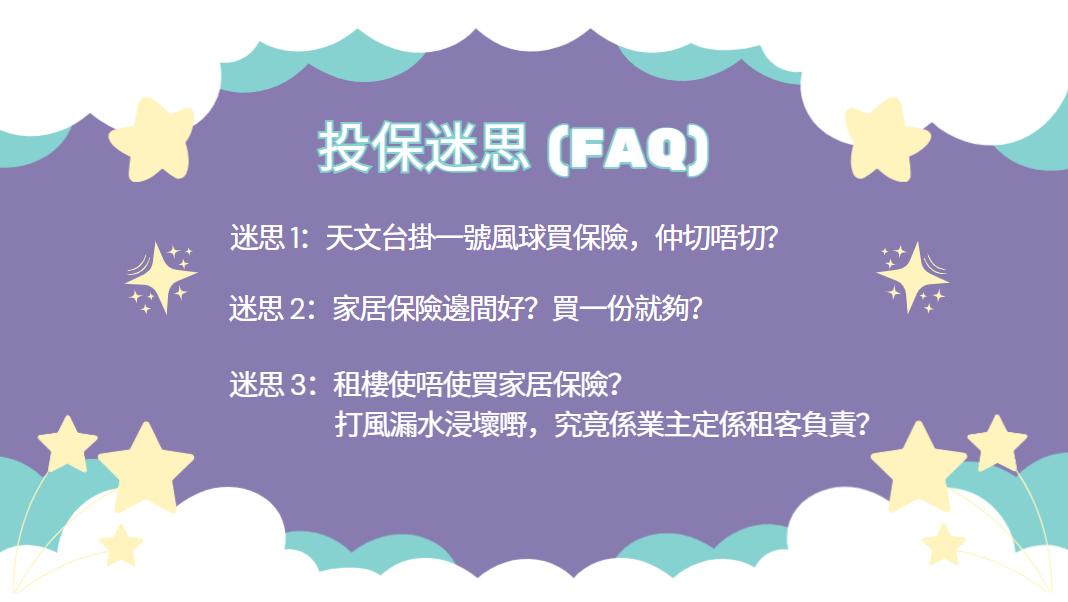
迷思 1:天文台掛一號風球買保險,仲切唔切?
答:太遲喇!只要天文台一出任何熱帶氣旋警告,先至走去買保險,因為嗰次風暴造成嘅爛攤子,保險公司會直接當做「不保事項」。買保險一定要趁風平浪靜嗰陣買定!
迷思 2:家居保險邊間好?買一份就夠?
答:揀保險最緊要睇清楚自負額(墊底費)同埋每件財物嘅賠償上限。另外要記住,想全面保障,火險同家居保險兩樣都要有,一個保「殼」,一個保「內餡」。
迷思 3:租樓使唔使買家居保險?打風漏水浸壞嘢,究竟係業主定係租客負責?
答:好多人以為租客唔使買保險,其實大錯特錯!一般嚟講,業主通常只會買火險保個「殼」同埋屋內原有嘅裝修;而租客就應該買家居保險保障自己嘅「個人財物」。如果打風爆玻璃或者嚴重漏水,隻窗嘅維修費通常由業主負責;但如果雨水浸壞咗租客自己買嘅電視、電腦或者名牌袋,業主份保險係絕對唔會理㗎!所以租客自己買定份家居保險,先可以將自己財物嘅風險減到最低。
災後突發開支借錢?Double Cash 撐住你
打完風屋企要大翻新,重新買過晒啲大型家電同傢俬,下下都要揞一大筆流動資金出嚟。但係等保險批核分分鐘要搞幾個月,遠水救唔到近火。如果手頭緊需要裝修周轉,或者本身已經爭落啲卡數想順便搞搞佢,不妨考慮萬貫 Double Cash嘅專業貸款服務!
不論你係需要一筆緊急維修貸款應付燃眉之急,定係想搵私人貸款作備用現金,甚至係想用結餘轉戶將啲街數一筆清、做個清卡數貸款慳返一筆利息,萬貫 Double Cash都可以幫你靈活調配資金。批核快捷,等你可以無後顧之憂咁執靚間屋,極速回復正常生活!
歡迎申請 Double Cash,我哋提供特快私人貸款,申請簡便,特快批核,等你可以輕鬆應對任何突發情況!
以上資料僅供參考,絕不構成任何保險或財務借貸建議,大家決定投保或借錢前務必自己睇清楚相關產品嘅條款同細則。